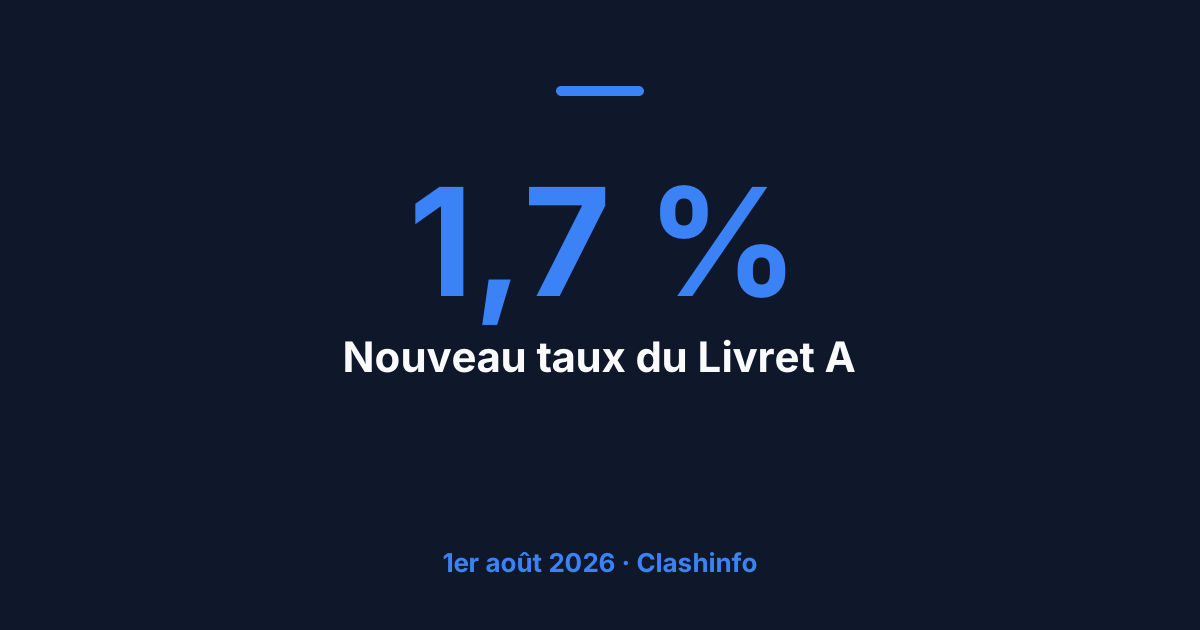
Le Livret A, dont le taux août 2026 vient d'être relevé, relance chez des millions d'épargnants la même question. Les épargnants voient le taux de leur Livret A passer de 1,5 % à 1,7 % à compter de ce 1er août 2026, un niveau valable jusqu'au 31 janvier 2027. Faut-il rester sur ce placement garanti, ou transférer une partie de son épargne vers l'assurance-vie, réputée plus rentable sur la durée ?
Livret A, taux août 2026 : ce qu'il rapporte vraiment
Le camp du Livret A avance des arguments solides. Le capital est garanti par l'État, les intérêts sont totalement défiscalisés, et l'argent reste disponible à tout moment, sans délai ni pénalité. Le Livret de Développement Durable et Solidaire (LDDS) suit exactement le même taux. Pour les foyers modestes, le Livret d'Épargne Populaire (LEP) fait mieux encore : son taux ne change pas, il reste fixé à 2,5 %, sous conditions de ressources.
La limite tient au plafond : celui du Livret A s'élève à 22 950 euros, ce qui borne mécaniquement les gains possibles, même à taux relevé.
Ce que propose l'assurance-vie en face
Le camp de l'assurance-vie mise sur la durée. Les fonds euros, la partie sécurisée d'un contrat d'assurance-vie, offrent souvent un rendement net supérieur au Livret A sur plusieurs années, tout en restant peu risqués. Après huit ans de détention, la fiscalité sur les retraits devient nettement plus favorable qu'un simple compte rémunéré. L'assurance-vie permet aussi de diversifier vers des unités de compte, avec un potentiel de gain plus élevé, mais sans garantie de capital sur cette partie. Son revers : les retraits ne sont pas instantanés comme sur un livret, et les frais varient fortement d'un contrat à l'autre.
Le verdict
Pour l'épargne de précaution, celle qu'on doit pouvoir mobiliser en quelques jours en cas de coup dur, le Livret A à 1,7 % reste le bon outil : simple, garanti, liquide. Pour une somme que vous n'envisagez pas de toucher avant plusieurs années, l'assurance-vie prend l'avantage une fois le plafond du Livret A atteint. Un célibataire qui vient de constituer son épargne de sécurité a intérêt à rester sur le Livret A jusqu'au plafond avant de regarder ailleurs. Un épargnant qui a déjà ce coussin et cherche à faire fructifier un surplus gagne, lui, à ouvrir un contrat d'assurance-vie plutôt que de laisser dormir des sommes au-delà du plafond.
D'autres arbitrages d'épargne vous divisent ? Retrouvez nos décryptages dans la rubrique Argent et Futé sur Clashinfo, ou proposez-nous un sujet.